
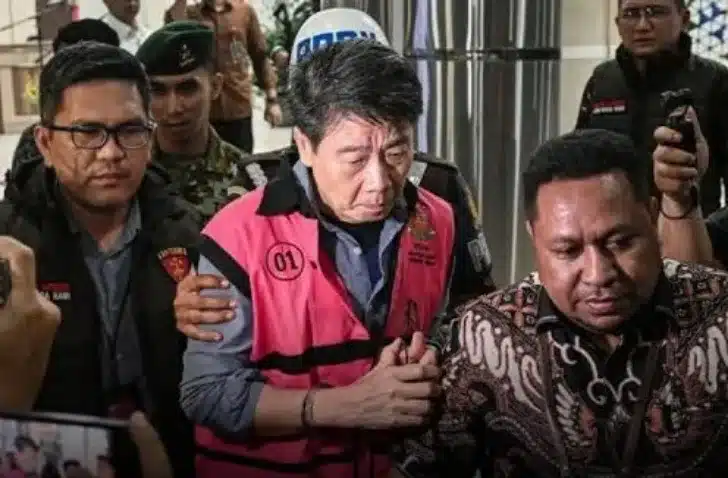
LINTASNUSANTARANEWS.ID | JAKARTA- Perkara dugaan tindak pidana pencucian uang (TPPU) yang menyeret pengusaha tambang Samin Tan memasuki babak persidangan. Jaksa Penuntut Umum (JPU) pada Kejaksaan Agung mengungkap dugaan penyamaran hasil penjualan batu bara PT Asmin Koalindo Tuhup (AKT) senilai Rp18,1 triliun melalui jaringan perusahaan terafiliasi, rekening penampung, hingga pembelian ratusan aset properti.
Dakwaan tersebut dibacakan dalam sidang perdana di Pengadilan Tindak Pidana Korupsi (Tipikor) pada Pengadilan Negeri Jakarta Pusat, Kamis (5/11/2026). Jaksa menduga Samin Tan mengendalikan rangkaian transaksi untuk mengalihkan dan menyamarkan asal-usul dana yang diperoleh dari penjualan batu bara setelah berakhirnya Perjanjian Karya Pengusahaan Pertambangan Batubara (PKP2B) PT AKT pada 2017.
Perkara ini menjadi sorotan karena tidak hanya menyangkut dugaan penjualan hampir enam juta metrik ton batu bara tanpa dasar perizinan yang masih berlaku, tetapi juga melibatkan transaksi keuangan lintas perusahaan, aliran dana dalam mata uang asing, serta pembelian aset berupa 104 bidang tanah, tiga bangunan kantor, dan 174 unit apartemen.
Jaksa Ungkap Dugaan Pencucian Uang Rp18,1 Triliun
Dalam surat dakwaannya, JPU menguraikan sejumlah tindakan yang diduga dilakukan Samin Tan untuk menguasai, memindahkan, dan menyamarkan harta kekayaan yang berasal dari aktivitas pertambangan PT AKT.
Jaksa menyebut rangkaian perbuatan tersebut mencakup penempatan dana, transfer, pengalihan, pembelanjaan, pembayaran, penitipan, perubahan bentuk kekayaan, hingga transaksi lain yang diduga bertujuan menyembunyikan asal-usul uang.
“Telah menempatkan, mentransfer, mengalihkan, membelanjakan, membayarkan, menghibahkan, menitipkan, membawa ke luar negeri, mengubah bentuk, menukarkan dengan mata uang atau surat berharga, atau melakukan perbuatan lain atas harta kekayaan,” demikian uraian jaksa dalam persidangan.
Menurut JPU, transaksi tersebut dilakukan melalui sejumlah perusahaan dan pihak yang memiliki hubungan dengan terdakwa, sehingga aliran uang hasil penjualan batu bara tidak seluruhnya tercermin sebagai penerimaan resmi PT AKT.
Jaksa menduga penggunaan beberapa rekening perusahaan menjadi bagian dari mekanisme untuk memutus keterkaitan langsung antara sumber dana dan pihak yang akhirnya menguasai atau memanfaatkan uang tersebut.
Kontrak Tambang Berakhir pada 2017, Penjualan Batu Bara Diduga Terus Berlangsung
Salah satu pokok dakwaan berkaitan dengan aktivitas penjualan batu bara dari wilayah pertambangan PT AKT setelah berakhirnya PKP2B perusahaan pada 2017.
Menurut jaksa, meskipun dasar perjanjian pertambangan tersebut telah berakhir, penjualan batu bara dari wilayah konsesi PT AKT diduga masih berlangsung.
Volume batu bara yang dipersoalkan mencapai 5.882.586,74 metrik ton, dengan pembeli yang disebut dalam dakwaan adalah Rescom Mineral Trading FZE Ltd.
Dari transaksi tersebut, jaksa menguraikan nilai pembayaran mencapai sekitar Rp18,1 triliun.
JPU juga menyebut adanya dana senilai 690.503.722,1 dolar Amerika Serikat yang diduga diarahkan untuk kepentingan terdakwa melalui mekanisme pengalihan pembayaran.
Angka tersebut menjadi bagian penting dalam pembuktian perkara, terutama untuk menelusuri hubungan antara volume batu bara yang dijual, pembayaran dari pembeli, serta aliran uang kepada perusahaan-perusahaan yang disebut dalam dakwaan.
Tiga Periode Rekening Penampung, Transaksi Ditelusuri hingga 2025
Jaksa memaparkan bahwa aliran dana hasil penjualan batu bara diduga dikelola melalui rekening perusahaan yang berbeda dalam tiga periode, yakni sepanjang 2016 hingga 2025.
Pada periode 2016–2020, rekening PT AKT disebut digunakan untuk menerima pembayaran. Selanjutnya, pada periode 2020–2023, pembayaran diduga dialihkan melalui rekening PT Beyond Property.
Memasuki periode 2023–2025, rekening PT Bagas Bumi Persada disebut menjadi rekening penampung utama.
Menurut dakwaan, setelah pembayaran diterima, dana tersebut kemudian diduga dipindahkan secara bertahap ke sejumlah perusahaan maupun perorangan yang mempunyai hubungan dengan Samin Tan.
Perusahaan-perusahaan yang disebut antara lain PT Sarana Bakti Angkasa, PT Beyond Property, PT Bagas Bumi Persada, PT Dayak Membangun Pratama, dan PT Wahana Bangun Kreasi.
Jaksa juga menguraikan dugaan aliran dana kepada perusahaan yang berada di luar negeri.
Rangkaian transaksi ini menjadi perhatian karena penyidik harus membuktikan apakah pemindahan uang tersebut merupakan transaksi bisnis yang sah atau bagian dari upaya menyamarkan hasil tindak pidana.
Selain itu, dakwaan perlu menjelaskan keterkaitan transaksi sejak 2016 dengan dugaan aktivitas penjualan batu bara setelah berakhirnya PKP2B pada 2017.
Dana 9 Juta Dolar AS Diduga Mengalir untuk Kepentingan Pribadi
Dalam persidangan, JPU turut menyoroti aliran dana senilai 9 juta dolar AS melalui PT Black Diamond.
Menurut uraian dakwaan, uang tersebut diduga ditarik secara bertahap dalam bentuk rupiah, kemudian diserahkan kepada Samin Tan di kantor PT AKT yang berlokasi di Menara Merdeka.
Jaksa menduga transaksi tersebut merupakan salah satu mekanisme penggunaan dana hasil penjualan batu bara untuk kepentingan pribadi terdakwa.
Penelusuran terhadap aliran dana ini menjadi bagian dari upaya pembuktian apakah uang yang diterima terdakwa memiliki hubungan langsung dengan aktivitas pertambangan yang dipersoalkan.
Pembuktian juga akan bergantung pada dokumen transaksi, keterangan pihak yang melakukan penarikan dan penyerahan dana, serta catatan keuangan perusahaan yang terlibat.
Pembelian 104 Bidang Tanah dan 174 Apartemen Jadi Sorotan
Selain dugaan pemindahan dana antarrekening, jaksa mengungkap pembelian aset properti dalam jumlah besar yang diduga berkaitan dengan hasil penjualan batu bara PT AKT.
Menurut dakwaan, PT Sarana Bakti Angkasa digunakan sebagai salah satu perusahaan yang menampung dan mengelola pembelian aset tersebut.
Aset yang dipersoalkan berada di Desa Teluknaga, Kabupaten Tangerang, Provinsi Banten.
Jaksa merinci properti tersebut meliputi 104 bidang tanah, tiga bangunan kantor, serta 174 unit apartemen.
Sebanyak 174 unit apartemen itu tersebar di empat lantai bangunan, dengan rincian 36 unit di lantai tiga, 43 unit di lantai lima, 49 unit di lantai enam, dan 46 unit di lantai tujuh.
Jumlah tersebut menunjukkan besarnya aset yang menjadi objek penelusuran dalam perkara ini.
JPU menduga pembelian properti merupakan salah satu cara mengubah dana hasil penjualan batu bara menjadi aset tidak bergerak melalui perusahaan yang memiliki hubungan dengan terdakwa.
Dalam perkara TPPU, hubungan antara sumber dana, transaksi pembelian, kepemilikan aset, dan pihak yang memperoleh manfaat menjadi unsur penting yang harus dibuktikan di persidangan.
Dugaan Pengalihan Pendapatan Berpotensi Mengganggu Penerimaan Negara
Perkara ini juga menyentuh persoalan pencatatan pendapatan perusahaan dan kewajiban penerimaan negara dari sektor pertambangan.
Jaksa menduga sebagian pembayaran hasil penjualan batu bara tidak disalurkan melalui mekanisme penerimaan resmi PT AKT, melainkan dialihkan kepada perusahaan-perusahaan lain yang disebut tidak berhak menerima dana tersebut.
Akibatnya, menurut JPU, sejumlah penerimaan diduga tidak tercatat dalam pembukuan PT AKT.
Kondisi tersebut dipersoalkan karena dapat memengaruhi dasar penghitungan kewajiban perpajakan maupun Penerimaan Negara Bukan Pajak (PNBP) yang berkaitan dengan kegiatan pertambangan.
Namun, nilai pasti potensi kerugian atau penerimaan negara yang tidak terpenuhi masih memerlukan penghitungan dan pembuktian tersendiri.
Besarnya transaksi Rp18,1 triliun tidak serta-merta dapat disamakan dengan jumlah kerugian negara.
Pembedaan tersebut penting agar nilai penjualan batu bara, dugaan hasil tindak pidana, dan potensi kehilangan penerimaan negara tidak dicampuradukkan dalam penilaian terhadap perkara.
Didakwa dengan Ketentuan TPPU dalam KUHP Baru
Atas rangkaian perbuatan tersebut, JPU mendakwa Samin Tan berdasarkan Pasal 607 ayat (1) huruf a atau huruf b Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana.
Dakwaan itu berkaitan dengan dugaan perbuatan terhadap harta kekayaan yang diketahui atau patut diduga berasal dari tindak pidana.
Dalam pemeriksaan selanjutnya, jaksa harus membuktikan asal-usul dana yang dipersoalkan, hubungan antara transaksi dan dugaan tindak pidana asal, serta unsur perbuatan pencucian uang sebagaimana dirumuskan dalam dakwaan.
Penggunaan ketentuan KUHP baru juga menjadi aspek hukum yang perlu diperhatikan, mengingat rangkaian transaksi yang diuraikan dalam perkara ini disebut berlangsung sebelum dan sesudah berakhirnya PKP2B PT AKT.
Penentuan ketentuan hukum yang berlaku terhadap masing-masing perbuatan merupakan bagian dari penilaian hukum dalam proses persidangan.
Persidangan Akan Uji Asal-Usul Dana dan Kepemilikan Aset
Sidang berikutnya akan menjadi kesempatan bagi penuntut umum untuk menghadirkan alat bukti dan saksi guna mendukung konstruksi dakwaan.
Pemeriksaan diperkirakan akan berfokus pada dokumen penjualan batu bara, rekening perusahaan, catatan transfer, transaksi valuta asing, serta bukti pembelian tanah dan apartemen.
Keterangan pengurus perusahaan, pihak yang melakukan transaksi, dan pihak yang menerima atau mengelola dana juga akan menjadi bagian penting dalam menguji dakwaan.
Di sisi lain, Samin Tan dan penasihat hukumnya memiliki hak untuk mengajukan keberatan, membantah uraian penuntut umum, serta menghadirkan bukti dan saksi yang mendukung pembelaan.
Perkara ini menjadi ujian bagi penegakan hukum di sektor pertambangan, khususnya dalam menelusuri dugaan hasil penjualan sumber daya alam yang dialihkan melalui jaringan perusahaan dan diubah menjadi aset bernilai besar.
Pengungkapan transaksi senilai Rp18,1 triliun, dugaan aliran dana 690,5 juta dolar AS, serta pembelian ratusan aset properti menunjukkan luasnya materi keuangan yang harus diuji di hadapan majelis hakim.
Meski demikian, seluruh uraian mengenai dugaan perbuatan Samin Tan masih merupakan dakwaan penuntut umum, bukan kesimpulan akhir mengenai kesalahan terdakwa.
Samin Tan tetap berhak atas asas praduga tak bersalah hingga pengadilan menjatuhkan putusan yang berkekuatan hukum tetap.