
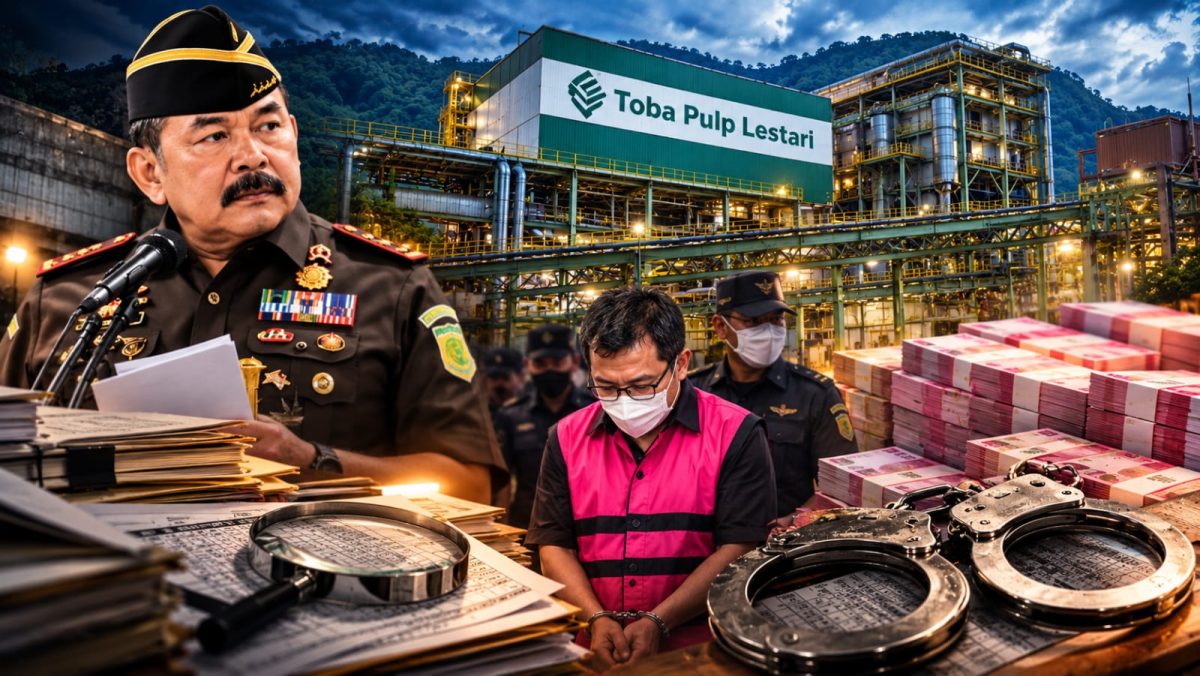
LINTASNUSANTARANEWS.ID | JAKARTA- Kejaksaan Agung (Kejagung) mengungkap dugaan praktik korupsi dalam transaksi perdagangan dan pelaporan pajak PT Toba Pulp Lestari Tbk (INRU) yang diperkirakan menimbulkan kerugian negara hingga Rp2 triliun. Dalam perkara tersebut, penyidik menetapkan Anwar Lawden (AL), Direktur sekaligus Corporate Secretary perusahaan, sebagai tersangka dan melakukan penahanan untuk kepentingan penyidikan.
Perkara ini menjadi sorotan karena dugaan penyimpangan berlangsung dalam rentang panjang, yakni periode 2008–2025. Penyidik mendalami indikasi manipulasi klasifikasi produk, penyampaian data transaksi yang tidak sesuai dalam dokumen transfer pricing, serta dugaan pemberian suap kepada oknum pemeriksa pajak agar proses pengawasan tidak berjalan sebagaimana mestinya.
Dugaan Manipulasi Kode Produk dan Harga Transaksi
Berdasarkan konstruksi perkara yang diungkap penyidik, produk yang seharusnya dikategorikan sebagai dissolving pulp diduga dicatat menggunakan kode Harmonized System (HS) untuk produk paper grade pulp atau bleached hardwood kraft pulp (BHKP).
Perbedaan klasifikasi tersebut menjadi perhatian karena jenis produk dapat memengaruhi penilaian terhadap harga transaksi dan kewajaran pelaporan perdagangan.
Penyidik menduga penggunaan klasifikasi yang tidak sesuai itu berkaitan dengan pelaporan nilai transaksi yang tidak mencerminkan kondisi sebenarnya.
Anwar juga diduga menyampaikan data transaksi yang tidak sesuai melalui dokumen transfer pricing dan laporan pajak perusahaan kepada Direktorat Jenderal Pajak (DJP).
Transfer pricing sendiri merupakan mekanisme penetapan harga transaksi antara pihak-pihak yang memiliki hubungan istimewa. Praktik ini pada dasarnya tidak otomatis melanggar hukum, tetapi dapat menjadi persoalan apabila digunakan untuk melaporkan nilai transaksi yang tidak wajar atau mengurangi kewajiban perpajakan secara melawan hukum.
Dalam perkara Toba Pulp Lestari, penyidik mendalami dugaan penyalahgunaan mekanisme tersebut untuk mengetahui dampaknya terhadap penerimaan negara.
Oknum Pemeriksa Pajak Diduga Menerima Suap
Pengungkapan kasus ini tidak berhenti pada dugaan manipulasi dokumen perusahaan. Kejagung juga mendalami indikasi keterlibatan oknum pemeriksa pajak yang diduga menerima suap dari tersangka.
Pemberian uang tersebut diduga dimaksudkan agar pemeriksaan pajak tidak dilaksanakan sesuai prosedur pengawasan yang berlaku.
Akibatnya, sejumlah tahapan pemeriksaan dokumen pajak diduga tidak dijalankan sebagaimana mestinya, termasuk pengujian kewajaran harga transaksi dan perbandingan dengan harga pasar yang seharusnya menjadi bagian dari proses audit.
Dugaan kolusi antara pihak perusahaan dan oknum pemeriksa pajak tersebut menjadi aspek penting penyidikan karena menyangkut integritas pengawasan penerimaan negara.
Meski demikian, dugaan keterlibatan individu pemeriksa pajak tidak dapat serta-merta diartikan sebagai keterlibatan institusi Direktorat Jenderal Pajak secara keseluruhan.
Kejagung masih perlu membuktikan aliran dana, hubungan antara pihak-pihak yang terlibat, serta pengaruh dugaan suap terhadap hasil pemeriksaan perpajakan.
Kerugian Negara Diperkirakan Rp2 Triliun
Kejagung memperkirakan dugaan penyimpangan dalam transaksi dan pemeriksaan pajak tersebut menimbulkan kerugian negara hingga Rp2 triliun.
Nilai tersebut merupakan estimasi yang diungkap dalam proses penyidikan dan masih harus dibuktikan melalui mekanisme hukum yang berlaku.
Dalam upaya pemulihan aset, penyidik juga menyebut telah menyelamatkan uang sebesar Rp500 juta yang kemudian disetorkan ke Rekening Pemerintah Lainnya (RPL) pada Jaksa Agung Muda Bidang Tindak Pidana Khusus (Jampidsus).
Jumlah tersebut masih jauh lebih kecil dibandingkan nilai kerugian negara yang diperkirakan dalam perkara ini.
Karena itu, penelusuran aset dan aliran transaksi menjadi langkah penting untuk mengetahui pihak-pihak yang memperoleh manfaat serta membuka peluang pemulihan kerugian negara apabila dugaan tindak pidana terbukti.
Sempat Tidak Penuhi Panggilan, Tersangka Ditangkap di Medan
Dalam proses penanganan perkara, Anwar Lawden disebut sempat tidak memenuhi panggilan penyidik.
Tim Kejagung kemudian menangkapnya di Medan, Sumatera Utara, pada Kamis (15/10/2026).
Setelah menjalani proses pemeriksaan, tersangka ditahan selama 20 hari, terhitung sejak 16 Oktober hingga 4 November 2026, di Rumah Tahanan Negara Salemba Cabang Kejaksaan Agung.
Penahanan tersebut dilakukan untuk kepentingan penyidikan lebih lanjut, termasuk pendalaman dokumen transaksi, pemeriksaan saksi, serta penelusuran dugaan aliran uang dalam perkara.
Anwar dijerat dengan sangkaan primer Pasal 603 dan subsider Pasal 604 Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana (KUHP), juncto ketentuan mengenai penyertaan dalam tindak pidana dan pemberantasan korupsi sebagaimana disampaikan dalam informasi perkara.
Penerapan pasal-pasal tersebut nantinya harus diuji sesuai ketentuan hukum, termasuk mengenai waktu terjadinya dugaan perbuatan yang berlangsung dalam periode panjang sebelum dan setelah berlakunya KUHP baru.
Kejagung Perlu Usut Tuntas Dugaan Kolusi Perusahaan dan Aparat Pajak
Kasus ini menyoroti pentingnya pengawasan terhadap transaksi perusahaan berskala besar, khususnya yang melibatkan perdagangan produk, penentuan harga antarperusahaan terafiliasi, dan pelaporan kewajiban perpajakan.
Apabila dugaan manipulasi dokumen dan suap kepada pemeriksa pajak terbukti, perkara tersebut dapat memperlihatkan bagaimana kelemahan pengawasan dimanfaatkan untuk mengurangi penerimaan negara.
Pengungkapan kasus ini juga menjadi ujian bagi penegakan hukum dalam memastikan seluruh pihak yang diduga terlibat diperiksa berdasarkan alat bukti, tanpa membedakan jabatan maupun kedudukan ekonomi.
Penyidikan tidak semestinya berhenti pada penetapan satu tersangka apabila ditemukan bukti yang cukup mengenai keterlibatan pihak lain. Penelusuran harus mencakup pihak yang diduga memberikan, menerima, memerintahkan, maupun memperoleh keuntungan dari transaksi yang dipersoalkan.
Pada saat yang sama, tersangka tetap memiliki hak atas pembelaan dan asas praduga tak bersalah hingga terdapat putusan pengadilan yang berkekuatan hukum tetap.
Dugaan korupsi senilai Rp2 triliun di Toba Pulp Lestari bukan perkara kecil. Kasus ini menyangkut potensi hilangnya penerimaan negara dalam jumlah besar dan dugaan penyalahgunaan kewenangan pengawasan perpajakan. Kejagung dituntut membongkar seluruh rangkaian transaksi, mengusut dugaan keterlibatan oknum pemeriksa pajak, serta mengupayakan pemulihan kerugian negara secara maksimal apabila tindak pidananya terbukti.