
LINTASNUSANTARANEWS.ID | JAKARTA- Persaingan antara mobil listrik dan mobil berbahan bakar minyak (BBM) semakin menarik perhatian masyarakat Indonesia. Selain mempertimbangkan harga pembelian, konsumsi energi, biaya perawatan, dan ketersediaan infrastruktur, calon pembeli kini juga perlu mencermati perbedaan pajak yang dikenakan terhadap kedua jenis kendaraan tersebut.
Selama beberapa tahun terakhir, mobil listrik memperoleh berbagai insentif perpajakan dari pemerintah untuk mendorong penggunaan kendaraan rendah emisi sekaligus mempercepat pengembangan industri otomotif nasional.
Namun, memasuki 2026, kebijakan perpajakan kendaraan listrik mengalami penyesuaian. Karena itu, masyarakat tidak dapat lagi beranggapan bahwa seluruh mobil listrik otomatis bebas dari semua jenis pajak.
Lantas, mana yang lebih murah dari sisi perpajakan, mobil listrik atau mobil BBM?
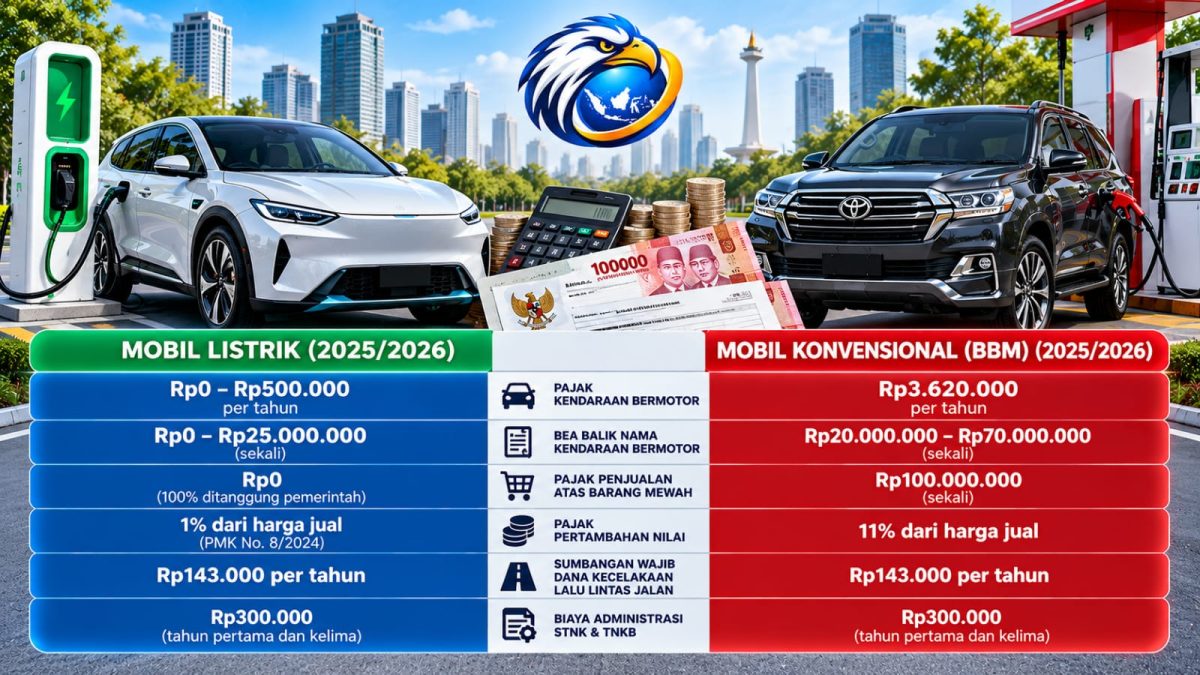
1. Pajak Kendaraan Bermotor (PKB)
Pajak Kendaraan Bermotor atau PKB merupakan salah satu komponen biaya kepemilikan kendaraan yang umumnya dibayarkan setiap tahun.
Pada mobil konvensional berbahan bakar bensin maupun solar, besaran PKB dipengaruhi oleh nilai jual kendaraan, ketentuan tarif daerah, dan status kepemilikan.
Sebagai gambaran, sebuah mobil BBM dapat dikenai PKB sekitar Rp3,6 juta per tahun. Namun, angka tersebut bukan tarif tetap karena pajak kendaraan dapat berbeda menurut model, harga, dan wilayah registrasi.
Sementara itu, mobil listrik sebelumnya memperoleh fasilitas pembebasan PKB berdasarkan kebijakan pemerintah.
Perkembangan terbaru menunjukkan adanya penyesuaian melalui Peraturan Menteri Dalam Negeri Nomor 11 Tahun 2026. Ketentuan tersebut membuka pengenaan PKB dan BBNKB terhadap kendaraan listrik berbasis baterai, dengan tetap memberikan ruang bagi insentif atau keringanan sesuai aturan yang berlaku.
Pemerintah Provinsi DKI Jakarta, misalnya, pada April 2026 telah menjelaskan adanya perubahan kebijakan tersebut.
Dengan demikian, pemilik mobil listrik perlu memeriksa ketentuan pajak di daerah masing-masing untuk mengetahui besaran kewajiban yang sebenarnya.
2. Bea Balik Nama Kendaraan Bermotor (BBNKB)
Komponen berikutnya adalah Bea Balik Nama Kendaraan Bermotor atau BBNKB.
Pajak ini berkaitan dengan penyerahan hak milik kendaraan dan menjadi salah satu komponen yang perlu diperhatikan ketika membeli mobil baru.
Pada mobil BBM, besaran BBNKB dipengaruhi oleh nilai jual kendaraan serta tarif yang ditetapkan pemerintah daerah.
Mobil dengan harga lebih tinggi umumnya memiliki nilai pengenaan BBNKB yang lebih besar.
Sementara itu, mobil listrik selama beberapa tahun memperoleh fasilitas pembebasan atau pengurangan BBNKB sebagai bagian dari kebijakan percepatan penggunaan kendaraan listrik.
Namun, perubahan ketentuan pada 2026 membuat calon pembeli perlu memastikan apakah fasilitas tersebut masih berlaku untuk kendaraan yang akan dibeli.
Perbedaan tarif dan kebijakan daerah dapat memengaruhi total biaya yang harus dikeluarkan ketika kendaraan pertama kali didaftarkan.
3. Pajak Penjualan atas Barang Mewah (PPnBM)
Pajak Penjualan atas Barang Mewah atau PPnBM menjadi salah satu komponen yang dapat memengaruhi harga kendaraan baru.
Pada mobil BBM, besaran PPnBM ditentukan berdasarkan klasifikasi kendaraan dan ketentuan perpajakan yang berlaku.
Karena itu, kendaraan dengan spesifikasi berbeda tidak selalu dikenai tarif PPnBM yang sama.
Mobil listrik memiliki perlakuan perpajakan tersendiri dan pernah memperoleh berbagai fasilitas PPnBM, termasuk skema pajak ditanggung pemerintah untuk kategori kendaraan tertentu.
Namun, fasilitas tersebut tidak dapat disamaratakan kepada seluruh mobil listrik tanpa memperhatikan jenis kendaraan, persyaratan, dan masa berlaku kebijakan.
Pemerintah sebelumnya menerbitkan kebijakan PPnBM ditanggung pemerintah untuk kendaraan listrik tertentu pada tahun anggaran 2024 dan 2025.
Oleh sebab itu, calon pembeli perlu memastikan ketentuan yang berlaku pada saat transaksi, bukan hanya mengandalkan informasi mengenai insentif dari tahun sebelumnya.
4. Pajak Pertambahan Nilai (PPN)
PPN merupakan komponen penting lainnya dalam pembentukan harga jual kendaraan.
Mobil BBM pada umumnya mengikuti ketentuan PPN yang berlaku untuk penyerahan kendaraan bermotor.
Sementara itu, mobil listrik tertentu pernah memperoleh fasilitas PPN ditanggung pemerintah sehingga beban pajak efektif yang dibayarkan konsumen menjadi lebih rendah.
Salah satu kebijakan yang banyak dikenal masyarakat adalah insentif PPN kendaraan listrik pada 2024.
Namun, ketentuan tersebut tidak dapat langsung digunakan sebagai acuan untuk pembelian kendaraan pada 2026.
Besaran PPN yang harus dibayarkan bergantung pada peraturan perpajakan terbaru, jenis kendaraan, serta persyaratan insentif yang berlaku ketika transaksi dilakukan.
Karena itu, masyarakat disarankan meminta rincian harga kendaraan secara tertulis kepada dealer, termasuk komponen pajak dan fasilitas yang telah diperhitungkan.
5. Sumbangan Wajib Dana Kecelakaan Lalu Lintas Jalan (SWDKLLJ)
Selain pajak, pemilik kendaraan juga memiliki kewajiban membayar Sumbangan Wajib Dana Kecelakaan Lalu Lintas Jalan atau SWDKLLJ.
SWDKLLJ merupakan iuran wajib yang berkaitan dengan perlindungan dasar bagi korban kecelakaan lalu lintas.
Berbeda dengan PKB dan BBNKB, kewajiban ini tidak secara otomatis dihapus hanya karena kendaraan menggunakan tenaga listrik.
Untuk mobil penumpang pribadi tertentu, besaran SWDKLLJ yang umum dijadikan acuan adalah Rp143.000 per tahun, termasuk biaya kartu dana atau sertifikat sesuai ketentuan.
Dengan demikian, baik pemilik mobil listrik maupun mobil BBM tetap perlu memperhitungkan kewajiban tersebut.
6. Biaya Administrasi STNK dan TNKB
Komponen terakhir adalah biaya administrasi kendaraan, termasuk penerbitan Surat Tanda Nomor Kendaraan (STNK) dan Tanda Nomor Kendaraan Bermotor (TNKB).
STNK merupakan dokumen registrasi kendaraan, sedangkan TNKB adalah pelat nomor resmi yang digunakan sebagai identitas kendaraan.
Biaya administrasi tersebut berlaku bagi kendaraan listrik maupun kendaraan BBM.
Untuk mobil pribadi, biaya penerbitan STNK yang umum berlaku adalah Rp200.000, sedangkan penerbitan TNKB sebesar Rp100.000.
Dengan demikian, total biaya kedua komponen tersebut mencapai Rp300.000.
Biaya administrasi tersebut perlu diperhitungkan pada saat registrasi awal maupun pengurusan dokumen berkala sesuai ketentuan.
Namun, angka Rp300.000 tidak mencakup seluruh biaya administrasi kendaraan karena masih terdapat komponen lain, seperti penerbitan BPKB, apabila diperlukan.
Mobil Listrik Lebih Murah Pajak, tetapi Perlu Memperhatikan Aturan Daerah
Secara umum, mobil listrik memiliki peluang memperoleh beban perpajakan yang lebih ringan dibandingkan mobil BBM, terutama apabila kendaraan tersebut memenuhi persyaratan insentif pemerintah.
Akan tetapi, besarnya penghematan tidak dapat ditentukan hanya berdasarkan jenis tenaga penggerak kendaraan.
Harga jual, kategori kendaraan, lokasi registrasi, dan kebijakan perpajakan pada tahun pembelian juga berpengaruh terhadap total biaya.
Perubahan aturan pada 2026 menjadi alasan penting bagi konsumen untuk melakukan perhitungan ulang sebelum memutuskan membeli kendaraan listrik.
Selain itu, pembeli sebaiknya tidak hanya membandingkan pajak tahunan, tetapi juga seluruh biaya kepemilikan selama beberapa tahun.
Biaya Operasional Juga Perlu Diperhitungkan
Di luar perpajakan, mobil listrik berpotensi menawarkan penghematan biaya operasional, terutama bagi pengguna yang dapat melakukan pengisian daya di rumah.
Biaya energi per kilometer dapat lebih rendah dibandingkan penggunaan bensin, bergantung pada tarif listrik, harga BBM, dan efisiensi kendaraan.
Mobil listrik juga memiliki lebih sedikit komponen mekanis tertentu dibandingkan kendaraan bermesin pembakaran internal sehingga beberapa kebutuhan perawatan rutin dapat berkurang.
Meski demikian, pemilik tetap harus memperhitungkan kondisi baterai, ban, sistem kelistrikan, serta biaya perbaikan apabila terjadi kerusakan.
Sebaliknya, mobil BBM masih menawarkan keunggulan dalam hal ketersediaan stasiun pengisian bahan bakar, kemudahan perjalanan jarak jauh, serta jaringan bengkel yang luas.
Harga pembelian mobil BBM tertentu juga dapat lebih terjangkau dibandingkan mobil listrik dengan ukuran atau kelas yang setara.
Karena itu, pilihan kendaraan yang paling ekonomis bergantung pada kebutuhan dan pola penggunaan masing-masing konsumen.
Kesimpulan: Mana yang Lebih Menguntungkan?
Mobil listrik berpotensi lebih menguntungkan dari sisi perpajakan dan biaya operasional, khususnya apabila masih memperoleh fasilitas fiskal serta digunakan secara rutin dengan akses pengisian daya yang memadai.
Namun, mobil BBM tetap dapat menjadi pilihan ekonomis apabila harga pembelian lebih rendah, jarak tempuh relatif terbatas, atau fasilitas pengisian daya listrik belum tersedia secara memadai.
Bagi masyarakat yang berencana membeli kendaraan pada 2026, langkah terbaik adalah membandingkan harga on the road, kewajiban pajak tahunan, biaya energi, perawatan, asuransi, dan perkiraan nilai jual kembali.
Dengan memperhitungkan seluruh komponen tersebut, konsumen dapat menentukan apakah mobil listrik atau mobil BBM benar-benar memberikan penghematan lebih besar sesuai kebutuhan dan kemampuan keuangannya.